Die Windenergie gehört inzwischen zu den größeren industriellen Arbeitgebern Europas, doch hinter den Gesamtzahlen verbirgt sich ein uneinheitliches Bild: Rekordbeschäftigung steht neben Fachkräftemangel, Stellenabbau in einem Vorzeigewerk und Warnungen, dass politische Kurswechsel Zehntausende Arbeitsplätze kosten könnten. Dieser Überblick bündelt die Zahlen, über die BalticWind.EU im vergangenen Jahr berichtet hat, und fragt, was sie für den Ostseeraum bedeuten.
Das europäische Bild: 443.000 Arbeitsplätze heute, 607.000 im Jahr 2030
Der Workforce Report von WindEurope beziffert die von der europäischen Windindustrie getragene Beschäftigung auf 443.000 Arbeitsplätze, davon 211.000 direkte – von der Projektentwicklung über Fertigung, Installation und Betrieb bis zum Rückbau. Onshore bleibt der größte Arbeitgeber, Offshore stellt aber bereits 20 Prozent der direkten Stellen. Im zentralen Szenario des Verbands mit rund 30 GW Zubau pro Jahr bis 2030 steigt die Beschäftigung auf 607.000. Fast die Hälfte der direkten Arbeitsplätze liegt in der Fertigung, verteilt auf mehr als 250 europäische Fabriken für Turbinen und Netzanschlusstechnik, in die binnen zwei Jahren über 14 Milliarden Euro investiert wurden.
Derselbe Bericht identifiziert 235 Berufsprofile entlang des Lebenszyklus eines Windparks und benennt die größten Lücken: Bis 2030 fehlen rund 7.000 Rotorblatttechniker, 6.500 Field Engineers und 5.000 Vormontagetechniker. Acht der zehn kritischsten Mangelberufe beruhen auf beruflicher Aus- und Weiterbildung, nicht auf Hochschulabschlüssen.
Offshore im Besonderen: 180.000 Arbeitsplätze und 26 Milliarden Euro Wertschöpfung
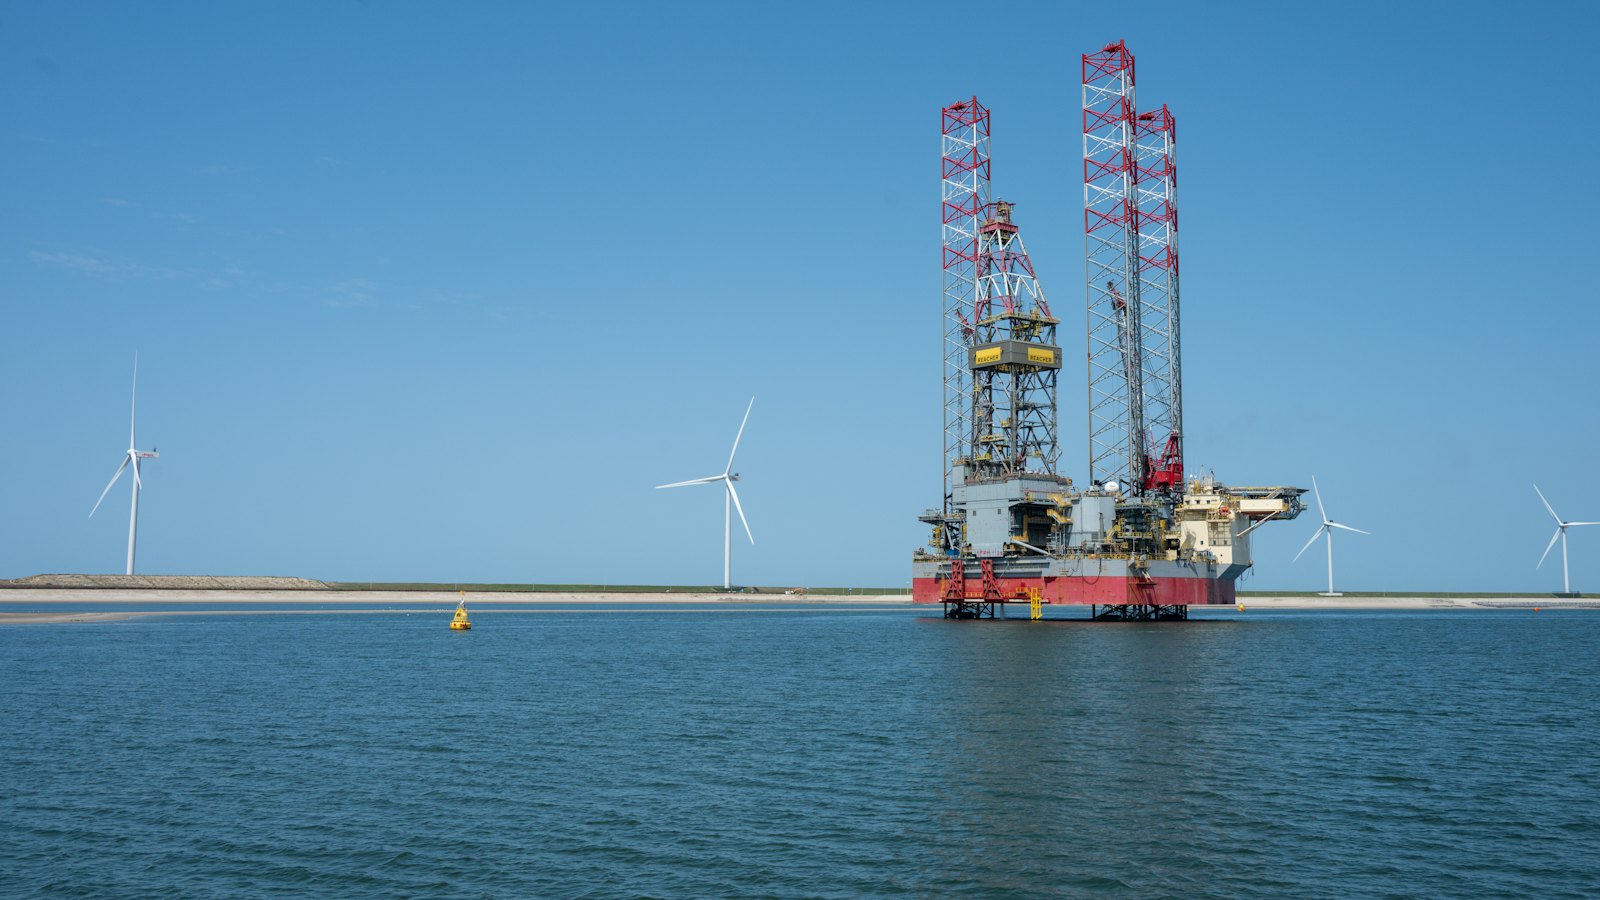
Eine separate Analyse von Menon Economics und TGS | 4C schätzt, dass Bau und Betrieb der europäischen Offshore-Windparks 2025 rund 180.000 Vollzeitäquivalente und etwa 26 Milliarden Euro Bruttowertschöpfung getragen haben. Nur etwa 55.000 dieser Stellen liegen bei direkten Zulieferern wie Turbinen-, Fundament- und Kabelherstellern, Betreibern von Installationsschiffen und Ingenieurbüros; weitere 125.000 werden vorgelagert gestützt, jede direkte Stelle trägt also rund zwei weitere. Der Bau dominiert mit etwa 155.000 Beschäftigten, Betrieb und Wartung stellen 25.000 – doch der Betrieb erzeugt einen überproportionalen Anteil der Wertschöpfung: 10 der 26 Milliarden Euro, davon rund 7 Milliarden aus der Stromerzeugung selbst.
Die größten Anteile entfallen auf Deutschland, das Vereinigte Königreich, Dänemark, Spanien und die Niederlande; Polen wird unter den Ländern genannt, die über Seetransport, Installation, Fertigung und Beratung erhebliche Wertschöpfung erzielen.
Deutschland: 31.530 Vollzeitstellen, überwiegend im Binnenland
Die Studie der deutschen Offshore-Branche selbst, vom Bundesverband Windenergie Offshore (BWO) bei wind:research in Auftrag gegeben, zählt für 2025 31.530 Vollzeitstellen (rund 49.000 Beschäftigungsverhältnisse) und 14,6 Milliarden Euro Bruttowertschöpfung. Bemerkenswert ist die Geografie: Nordrhein-Westfalen führt mit etwa 6.300 Vollzeitstellen, gefolgt von Baden-Württemberg mit über 5.300 sowie dem Saarland und Niedersachsen mit jeweils mehr als 3.500. Die industrielle Wertschöpfung entsteht im Binnenland, während die Küste Installation, Logistik und Betrieb übernimmt. Wird das gesetzliche Ziel von 70 GW bis 2045 erreicht, rechnet die Studie mit rund 120.000 Beschäftigten und über 50 Milliarden Euro Wertschöpfung; eine Absenkung auf 60 GW würde bis zu 50.000 Arbeitsplätze und rund 20 Milliarden Euro kosten.
Die Studie hält zudem fest, dass Marktteilnehmer im Schnitt Projektverzögerungen von 3,2 Jahren erwarten, mit dem Netzanschluss als Hauptengpass. Eine Studie der Bertelsmann Stiftung wiederum stellte für 2025 einen Beschäftigungsrekord bei den deutschen Erneuerbaren fest und warnte zugleich, ein Kurswechsel der Bundespolitik könne Tausende Arbeitsplätze gefährden – in Anlehnung an frühere Eingriffe, die die Branche ausgebremst hatten.
Polen: Fachkräfte aufbauen, bevor die Turbinen kommen
An der polnischen Küste läuft die Qualifizierungsoffensive den ersten kommerziellen Offshore-Parks voraus. Das Centrum Nowych Kompetencji in Gdynia hat vollständig geförderte Pilotkurse zu Offshore-Logistik und Hafenbetrieb angeboten, finanziert aus dem nationalen Aufbauplan. In Danzig soll das für Baltica 2 gebaute Installationsterminal T5 ab 2027 die Montage von 107 Turbinen unterstützen und der Branche mindestens 10 bis 15 Jahre dienen; in der Dreistadt hat ein RelyOn-Trainingszentrum für Offshore- und Erneuerbaren-Fachkräfte eröffnet. Die Menon-Zahlen zeigen, warum das zählt: Wertschöpfung fließt dorthin, wo Werften, Fabriken und Ausbildungskapazitäten stehen, nicht nur in das Land, in dessen Gewässern die Turbinen drehen.
Dänemark: Wenn der Hochlauf endet, sinkt die Belegschaft
Das Gegenbeispiel ist Lindø. Vestas kündigte rund 440 Stellenstreichungen an seinem Gondelmontagestandort für die Offshore-Turbine V236-15.0 MW an, vor allem in Abend- und Wochenendschichten. Der Abbau sei nicht auf rückläufige Aufträge zurückzuführen, sondern auf die Reifung der Produktion nach einem intensiven Hochlauf: gleiche Menge und Qualität mit weniger Händen. Vestas beschäftigt in Dänemark rund 7.000 Menschen und kündigte an, mit Kommunen und Gewerkschaften zusammenzuarbeiten und Versetzungen an andere dänische Standorte zu prüfen. Sydbank-Analyst Jacob Pedersen bezeichnete den Schritt als normale Phase im Branchenzyklus nach einer Zeit außergewöhnlicher Personalstärke für die Einführung einer neuen Technologie.
Was die Zahlen ergeben
Drei Schlüsse stechen hervor. Erstens: Die Arbeitsplätze sind real und wachsen, konzentrieren sich aber auf Fertigung und Bau, die mit dem Auftragstempo steigen und fallen; die stabileren, wertvolleren Betriebsstellen sammeln sich erst mit zunehmender installierter Leistung an. Zweitens: Der begrenzende Faktor sind zunehmend Menschen, nicht Kapital – die Engpässe bei Rotorblatttechnikern und Field Engineers betreffen genau die Berufe, die der Ostsee-Ausbau ab 2027 braucht, und sie werden in Berufsschulen ausgebildet, nicht an Universitäten. Drittens: Die Fälle Deutschland und Dänemark zeigen, dass Beschäftigung ebenso von politischer Stabilität und Produktionsreife abhängt wie von der Nachfrage. Für Polen, Litauen, Lettland und Estland lautet die praktische Lehre: Die heute gebauten Ausbildungszentren, Häfen und Fabriken entscheiden darüber, wie viel der 26 Milliarden Euro schweren Offshore-Wertschöpfungskette in der Region bleibt, wenn die Turbinen ins Wasser gehen.