Über weite Strecken des vergangenen Jahrzehnts war „Local Content” im polnischen Offshore-Wind ein Wort, das in Strategiepapieren und auf Konferenzpodien weit häufiger auftauchte als in unterzeichneten Verträgen. Das hat sich geändert. In der ersten Welle der Ostseeprojekte ist der heimische Anteil von der Absichtserklärung in die Beschaffung gewandert — in Türme, Kabel, Fundamente, Planungsleistungen und Genehmigungen mit polnischen Namen. Die interessante Frage lautet nicht mehr, ob die polnische Industrie mitspielen kann, sondern welche Teile der Wertschöpfungskette sie tatsächlich erobert hat — und welche nicht.
Was gewonnen wurde
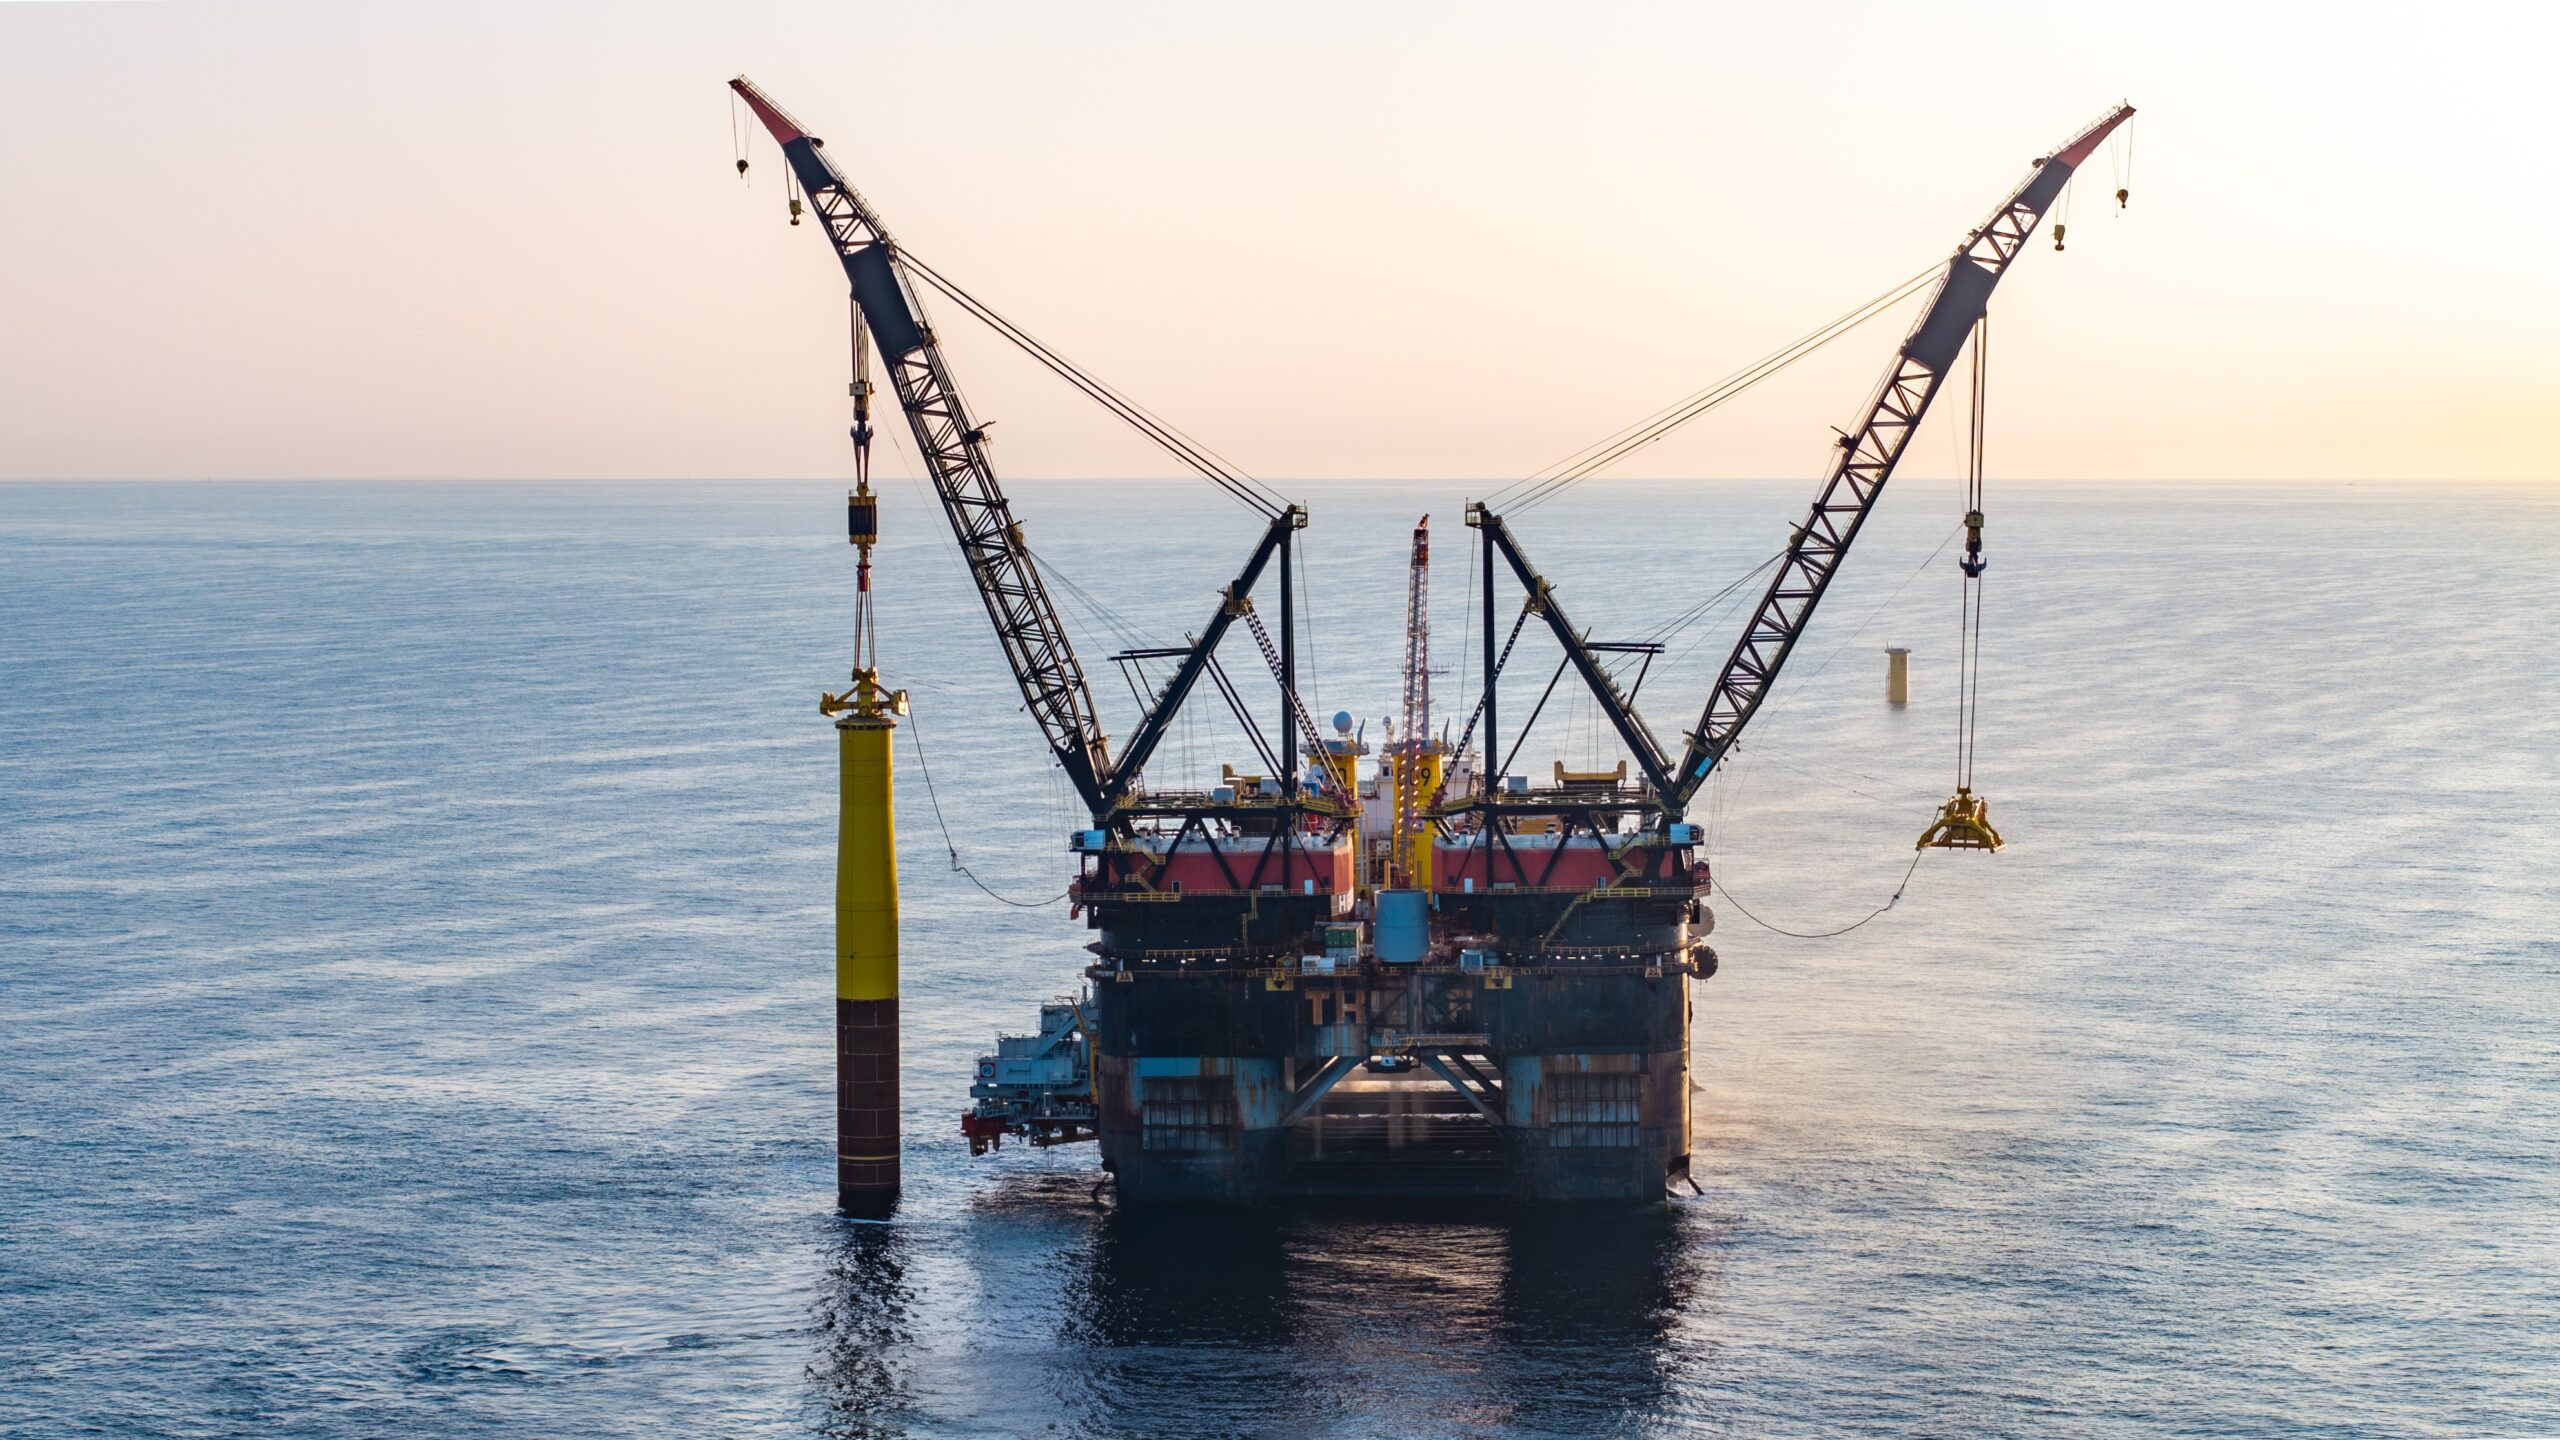
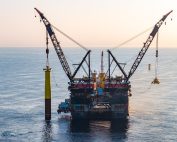
Die sichtbarsten Erfolge liegen im Schwerstahl. Baltica 2, das 1,5-GW-Gemeinschaftsprojekt von PGE Polska Grupa Energetyczna und Ørsted, wird seine Siemens-Gamesa-Turbinen auf Türmen montieren, die in Polen von Baltic Towers gefertigt werden — die größte Charge von über 100 Türmen entsteht im Werk Danzig. Bei den Fundamenten ist das Bild ähnlich: Von den über 400 Sekundärstahlbauteilen, die auf den 111 Monopiles des Projekts montiert werden — Anodenkörbe, Bootslandeplattformen, Innen- und Außenplattformen —, stammen rund drei Viertel aus polnischer Fertigung.
„Offshore-Windprojekte verlangen höchste Qualitäts- und Präzisionsstandards”, sagte Dariusz Lubera, Vorstandsvorsitzender von PGE Polska Grupa Energetyczna, bei Bekanntgabe des Turmvertrags. „Die Beteiligung von Baltic Towers an der Turmlieferung bestätigt, dass das Danziger Werk anspruchsvollste internationale Standards erfüllt und erfolgreich mit führenden globalen Lieferanten konkurriert.”
Ocean Winds erreichte mit BC-Wind einen vergleichbaren Punkt: 2 Milliarden Euro Finanzierung, davon knapp ein Drittel von der Europäischen Investitionsbank, daneben das spanische ICO und 13 Geschäftsbanken, drei davon polnisch. Kacper Kostrzewa, Managing Director des Unternehmens in Polen, hat deutlich gemacht, dass die Local-Content-Zusage die Beschaffungsrealität überstehen musste. „Von Anfang an waren wir entschlossen, Absichtserklärungen zum Local Content in konkrete Verträge zu übersetzen”, sagte er und verwies auf die Zusammenarbeit mit Tele-Fonika, CRIST Offshore und P&Q. Landseitiges Umspannwerk und Exportkabel sowie eine Betriebs- und Servicebasis in Władysławowo kommen vor den Installationsschiffen; erster Strom ist für 2028 geplant.
Die leisere Eroberung: Engineering und Studien
Stahl liefert die Schlagzeile. Engineering ist vermutlich der dauerhaftere Gewinn. Für das 900-MW-Projekt Baltic East vergab ORLEN Neptun Vorplanung, FEED und Genehmigungsarbeiten an ein Konsortium aus PROJMORS ASE Group, RAMBOLL Polska und Enprom — flankiert von Geofizyka Toruń, dem Archäologiebüro Glesum, der Maritimen Universität Stettin, dem Nationalen Institut für Telekommunikation, der Marineakademie, Squadron und ASE Offshore.
Diese Liste zählt, weil FEED allem vorgelagert ist. Sie legt die Spezifikationen für Turbinen, Fundamente, Umspannwerke und Kabel fest, erzeugt die Kostenschätzung, auf der die finale Investitionsentscheidung ruht, und bestimmt, wo Risiko bepreist wird. Eine Lieferkette, die nur fertigt, was andere entworfen haben, bleibt Subunternehmer. Eine, die die Planung macht, ist der Projektträgerschaft näher.
„Der heimische Markt ist zunehmend bereit, in den schnell wachsenden Offshore-Windsektor zu investieren”, sagte Janusz Bil, Vorstandsvorsitzender von ORLEN Neptun, und deutete dies als Zinseszins der Erfahrungen aus der ersten Phase. Baltic East gehörte zu den Gewinnern der ersten polnischen Offshore-Auktion, die der Präsident der Energieregulierungsbehörde Ende 2025 durchführte, und läuft parallel zu den vier Baltic-West-Lizenzen auf der Oderbank. Die ORLEN-Gruppe strebt bis 2035 12,8 GW installierte Erneuerbaren-Leistung an.
Die Maschinerie dahinter
Nichts davon geschah zufällig. Local Content verfügt in Polen inzwischen über institutionelle Infrastruktur: ein eigenes Local-Content-Team auf Regierungsebene, die Industrieentwicklungsagentur ARP mit Finanzierung, Beratung und Zugang zu Industrieflächen sowie einen festen Zyklus von Zuliefererveranstaltungen. Das Forum polnischer Windenergie-Zulieferer in Stettin — unter dem Motto „Wind Factory of Europe” — versammelte Ministerien, staatliche Energieunternehmen und den Mittelstand um eine These: Das Ausmaß der Transformation soll sich in polnische Unternehmen, Technologien und Kompetenzen übersetzen.
„Local Content ist kein Slogan mehr, sondern ein realer Bestandteil der Staatspolitik geworden”, sagte Ilona Deręgowska, Vorstandsmitglied der ARP. Klimaministerin Paulina Hennig-Kloska formulierte das strategische Argument schärfer: „Wir können eine Abhängigkeit nicht durch eine andere ersetzen.”
In Pommern läuft dieselbe Maschinerie in praktischerer Tonlage. Workshops in Danzig, organisiert von PGE Baltica, Polskie Elektrownie Jądrowe und ARP, führen regionale Unternehmen durch Entwicklungsfonds, Darlehen, Einstiegsprogramme, Beratungsinstrumente und Investitionsflächen — mit der Pommerschen Sonderwirtschaftszone, der Entwicklungsagentur Pommern, dem Pommerschen Entwicklungsfonds, der Investitions- und Handelsagentur PAIH, InvestGda und Rumia Invest Park im Raum. „Das Interesse an der Lieferkette wächst, und die Erfahrungen aus Offshore-Windprojekten bestätigen, dass polnische Unternehmen bereit sind, sich an großen Energieinvestitionen zu beteiligen”, sagte Piotr Dziubałtowski, Vice President Operations bei PGE Baltica.
Bemerkenswert ist, was diese Workshops tatsächlich leisten: Sie bündeln Offshore-Wind und das Kernkraftprogramm Lubiatowo-Kopalino zu einer einzigen Zuliefererpipeline. Ein Unternehmen, das die Qualitätsstandards für Offshore erfüllt, hat den größten Teil des Wegs zur nuklearen Qualifizierung hinter sich. Das ist Absicht — und so wird aus einem befristeten Bauboom eine dauerhafte industrielle Fähigkeit.
Was noch fehlt
Die ehrliche Lesart lautet: Polen hat die arbeits- und stahlintensive Mitte der Kette erobert, dazu einen wachsenden Anteil an Ingenieurleistungen — aber nur sehr wenig von der margenstarken Spitze. Die Turbinen kommen von Siemens Gamesa. Die Installationsschiffe von Van Oord und Vergleichbaren. Die Spezialflotte für Kabelverlegung und Schwerlast ist ausländisch. Genau dort setzt Knappheit den Preis, nicht die Kosten — und genau dort ist der Markteintritt am schwersten.
Der nächste Test ist, ob die zweite Phase Fertigung in Eigentum verwandelt: polnische Anteile an Schiffen, an Serviceoperationen und am langen Betriebsschwanz, der 25 bis 30 Jahre nach Inbetriebnahme weiterläuft. Differenzverträge und Auktionsvolumina geben Entwicklern die Sichtbarkeit für solche Zusagen. Die Häfen — Danzig, Swinemünde, Łeba, Ustka, Władysławowo — entscheiden, ob die physische Kapazität existiert, sie einzulösen.
Die erste Phase hat die Frage nach der Fähigkeit beantwortet. Die zweite wird die Frage nach der Marge beantworten.