Jeder Offshore-Windpark in der Ostsee wird von einer kleinen, teuren und stark ausgelasteten Flotte von Spezialschiffen gebaut. Turbinen und Fundamente wachsen schneller als die Schiffe, die sie transportieren. Deshalb sind die Schiffe, nicht die Turbinen, zu einem der engsten Engpässe des Ausbaus in der Region geworden. Dieser Hintergrund erklärt, woraus die Flotte besteht, wem sie gehört und wo eigene Kapazitäten der Ostseeanrainer entstehen.
Das Jack-up: Arbeitspferd der Installation
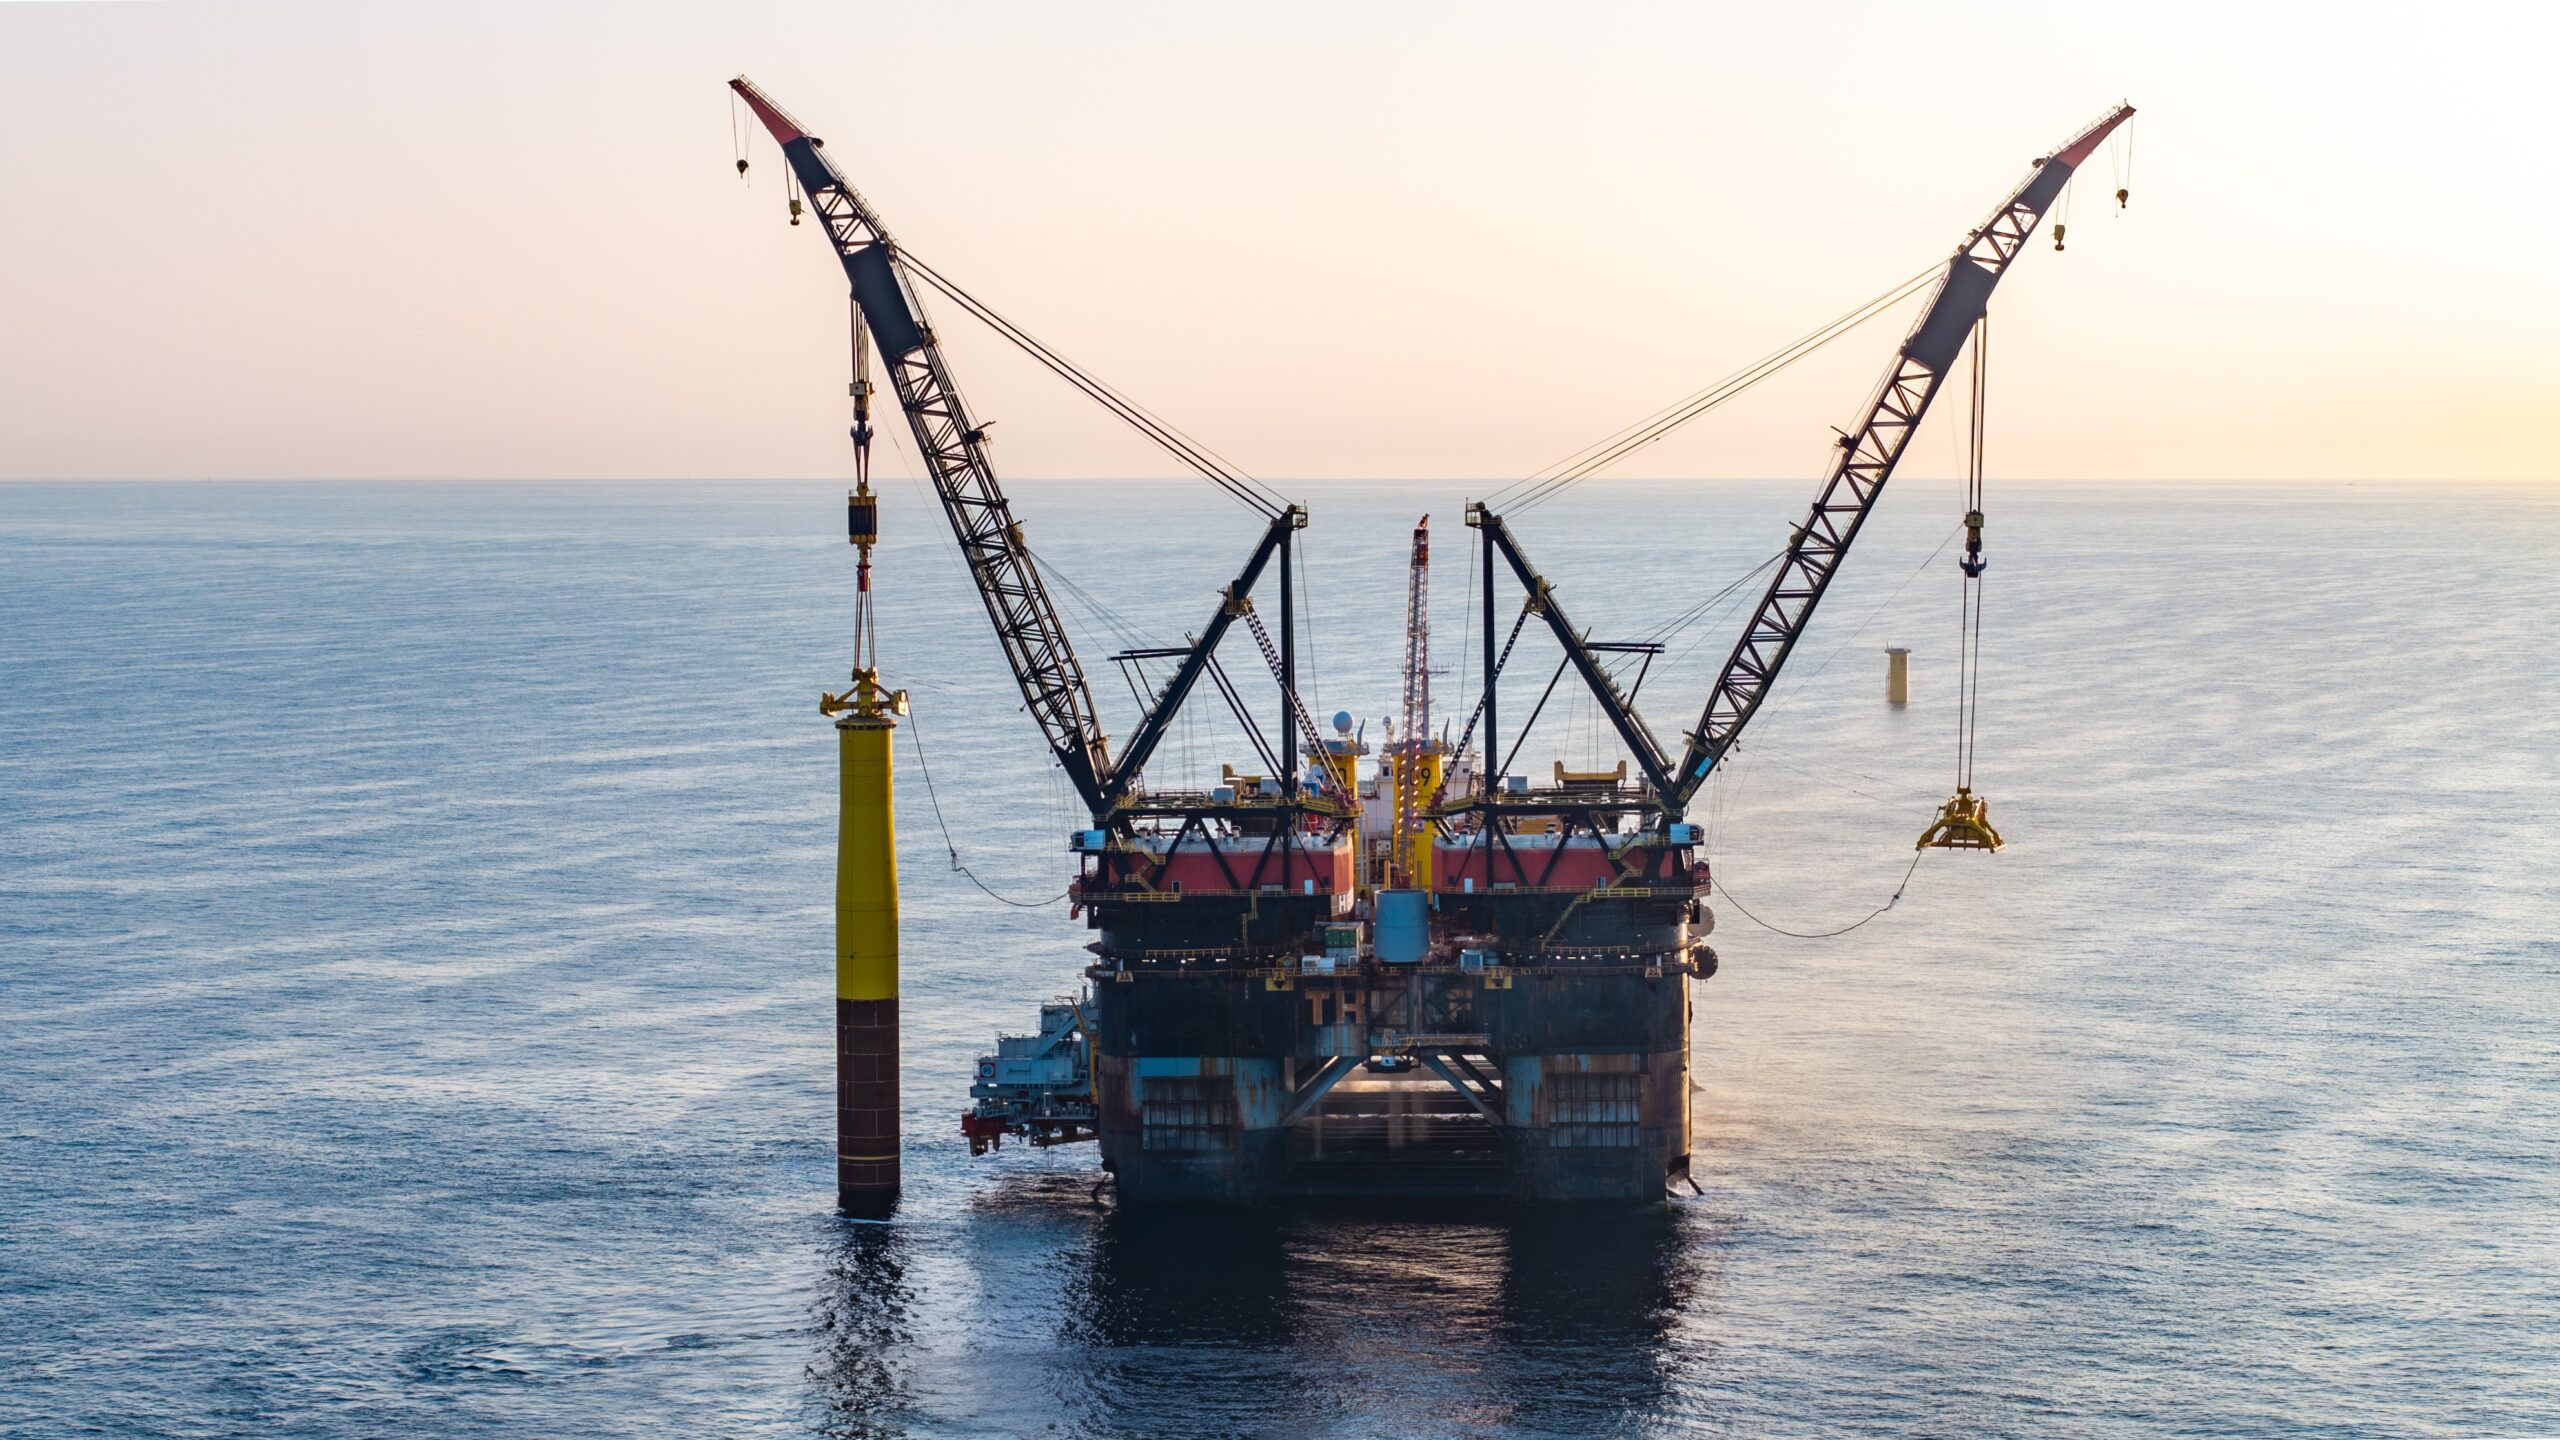
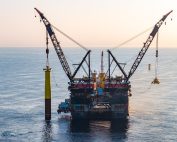
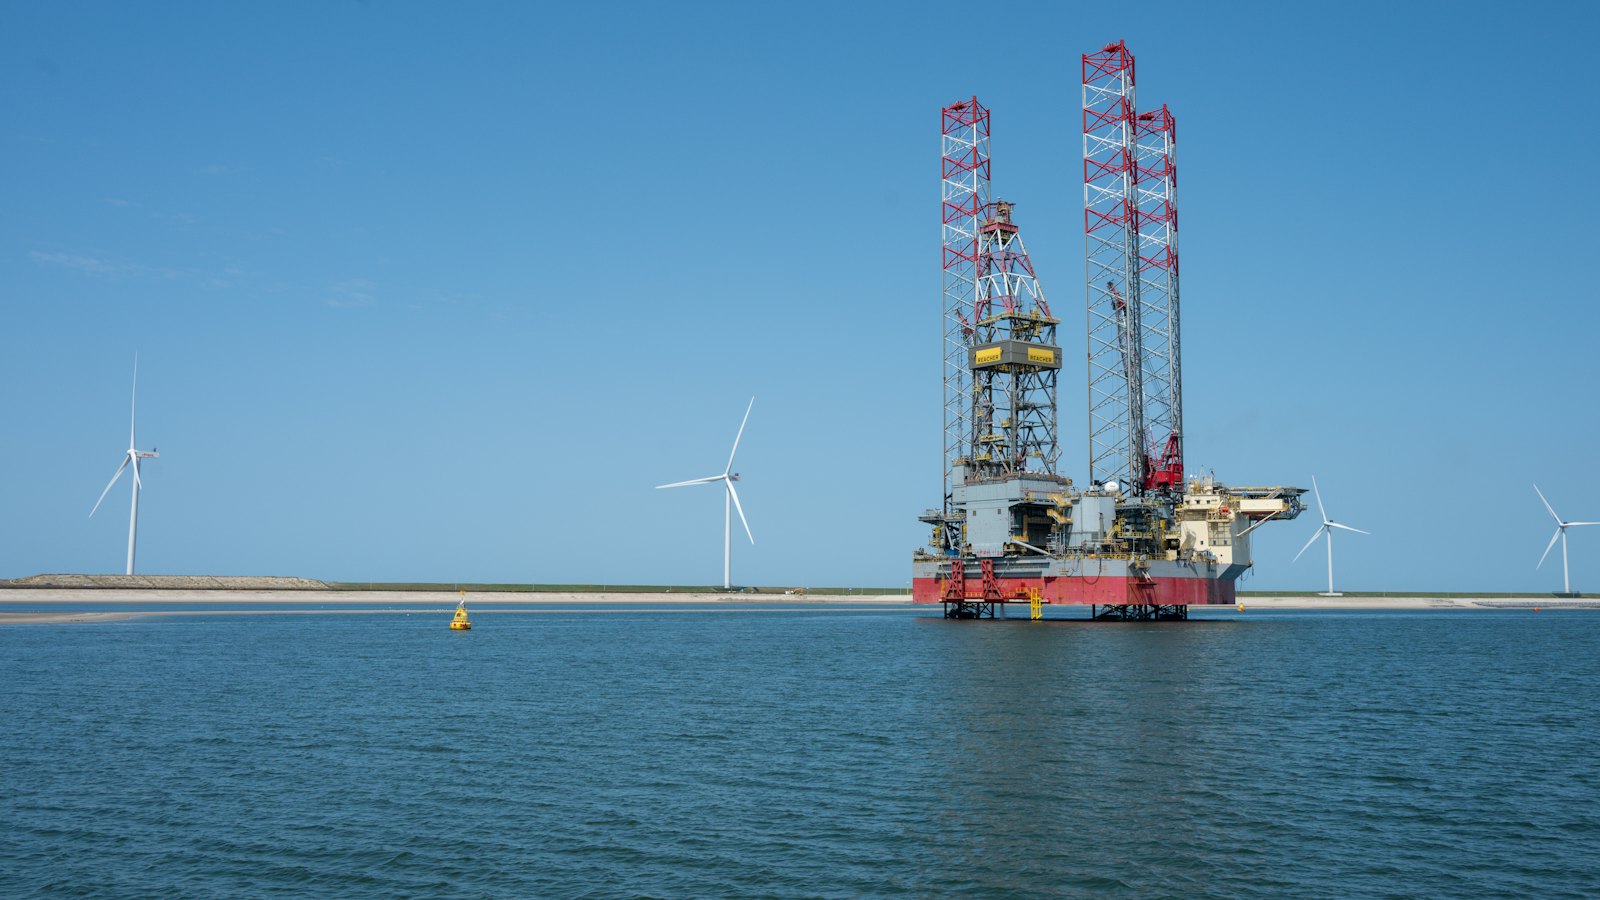
Der zentrale Schiffstyp ist das Hubschiff, das Jack-up-Installationsschiff. Es fährt zur Baustelle, senkt seine Beine auf den Meeresboden, hebt den Rumpf aus den Wellen und wird zur stabilen Kranplattform. Die neueste Generation ist um eine Zahl herum gebaut: die Krankapazität. Die Norse Energi von DEME, 2026 in Vlissingen als zweites Schiff eines Paares mit der Norse Wind getauft, trägt einen 3.200-Tonnen-Kran für XXL-Monopiles und Turbinen der nächsten Generation, kann in bis zu 70 Metern Wassertiefe arbeiten und nutzt eine Hybridanlage mit einer 4,2-MWh-Batterie, die den Kraftstoffverbrauch bei Spitzenlasten senkt. Ihr erster Einsatz waren Fundamentarbeiten am Projekt Windanker von Iberdrola in der deutschen Ostsee, bevor sie zu Ørsteds Hornsea 3 in die Nordsee wechselte. Dieser Fahrplan ist typisch: Ein Ostseeprojekt hat selten ein Schiff für sich allein, und Zeitfenster werden zwischen den Meeren gehandelt.
Vom Schiffsanbieter zum Komplettinstallateur
Cadeler aus Kopenhagen, Betreiber der größten spezialisierten Flotte, zeigt, wie sich das Geschäft verändert. Bei Hornsea 3, dem 2,9-GW-Projekt vor Yorkshire, übernahm Cadeler erstmals einen kompletten Transport- und Installationsauftrag für Monopile-Fundamente, statt nur ein Schiff zu verchartern, und setzte den A-Klasse-Neubau Wind Ally für die Kampagne mit 197 Fundamenten ein, zusammen mit der Wind Orca und dem Serviceschiff ESVAGT FROUDE. Die Finanzzahlen zeigen die Dimension: Umsatz von 125 Millionen Euro im ersten Quartal 2026 nach 65 Millionen Euro im Vorjahr, ein Auftragsbestand von 2,7 Milliarden Euro, davon 82 Prozent aus Projekten mit finaler Investitionsentscheidung, und eine Jahresprognose von 854 bis 944 Millionen Euro. Zudem nahm Cadeler rund 175 Millionen Euro auf, um zwei T-Klasse-Neubauten mit Ablieferung 2030 und 2031 teilweise zu finanzieren. Eine Flottenauslastung von 47,6 Prozent in diesem Quartal, nach 55,3 Prozent, erinnert daran, dass Transit, Umrüstungen und Werftaufenthalte auch bei starker Nachfrage verfügbare Tage kosten.
Schwergut und Transport
Bevor ein Fundament oder eine Gondel installiert werden kann, muss sie den Basishafen erreichen. Das ist die Aufgabe von Schwerguttransportern. Der niederländische Spezialist Jumbo bestellte bei Dajin Heavy Industry in China zwei selbst entworfene Schiffe der L-Klasse, jedes mit zwei Huisman-Kranen zu je 1.200 Tonnen, also 2.400 Tonnen Hubkapazität, 25.000 DWT, methanolfähig und von DNV klassifiziert. Die Ablieferung ist für 2028 und 2029 vorgesehen. Bauzeiten von drei bis vier Jahren sind in der Branche die Regel; die heute platzierten Bestellungen bestimmen, was Anfang der 2030er Jahre gebaut werden kann.
Kabel: die eigene Lücke der Ostsee
Kabelleger sind die knappste Schiffsklasse überhaupt, und Polen besaß bis vor Kurzem keinen. Das änderte sich, als die Agentur für industrielle Entwicklung (ARP) und die TFK-Gruppe Absichtserklärungen mit PGE Baltica und ORLEN Neptun über Bau und Einsatz eines eigenen Kabellegers unter polnischer Flagge für die Ostseeprojekte des Landes unterzeichneten. ORLEN-Neptun-Chef Janusz Bil nannte ein im Inland gebautes Schiff angesichts ohnehin enger Zeitpläne „entscheidend“, und die ARP stellte das Schiff als Hebel für mehr lokale Wertschöpfung in der zweiten Phase des polnischen Offshore-Ausbaus dar. Die Initiative geht auf Wojciech Balczun zurück, heute Minister für Staatsvermögen, aus seiner Zeit an der Spitze der ARP. Wird sie umgesetzt, wäre es das erste Installationsschiff im Besitz eines Eigners aus der östlichen Ostsee.
Das stille Risiko: eine alternde Flotte in Betrieb halten
Nicht jede Schiffsgeschichte handelt von neuem Stahl. Ein Bericht der britischen Unfalluntersuchungsstelle MAIB führte einen Maschinenraumbrand auf dem Windpark-Serviceschiff Kommandor Susan auf nicht originale Lager zurück, die bei einer Überholung 2019 eingebaut wurden und deren schwächere Materialbindung zu einem mechanischen Versagen führte. Verletzt wurde niemand, doch der Fall gilt in der Branche inzwischen als Beleg dafür, dass Ersatzteile vom Graumarkt ein Sicherheits- und Geschäftsrisiko sind. Mit wachsender Flotte und alternden Rümpfen wird die Herkunft von Ersatzteilen zur Beschaffungsfrage für Projektentwickler, nicht nur für Reeder.
Was das für die Ostsee bedeutet
Drei Schlüsse ergeben sich. Erstens konkurriert die Ostsee mit der Nordsee um dieselbe Handvoll Schiffe, sodass eine Verzögerung bei Hornsea auf einen deutschen oder polnischen Zeitplan durchschlagen kann. Zweitens ist das Eigentum in dänischen, belgischen und niederländischen Händen konzentriert, und die neuen Kapazitäten von Cadeler, DEME und Jumbo sind auf Jahre hinaus gebucht. Drittens lautet die Antwort der Region, eigene Schiffe zu bauen, beginnend mit Kabellegern, und Häfen wie Klaipėda und Danzig für die lokale Bereitstellung von Komponenten auszurüsten. Ob Polens Kabelleger pünktlich abgeliefert wird, ist ein fairer Test dafür, wie viel der nächsten Ausbauphase die Ostsee mit eigener Flotte stemmen kann.