Każdą morską farmę wiatrową na Bałtyku buduje niewielka, kosztowna i mocno obłożona flota specjalistycznych statków. Turbiny i fundamenty rosną szybciej niż jednostki, które je przewożą, dlatego to statki, a nie turbiny, stały się jednym z najciaśniejszych ograniczeń rozwoju sektora w regionie. Ten przewodnik wyjaśnia, z czego składa się flota, kto ją posiada i gdzie zaczynają pojawiać się własne zdolności Bałtyku.
Jack-up: koń roboczy instalacji
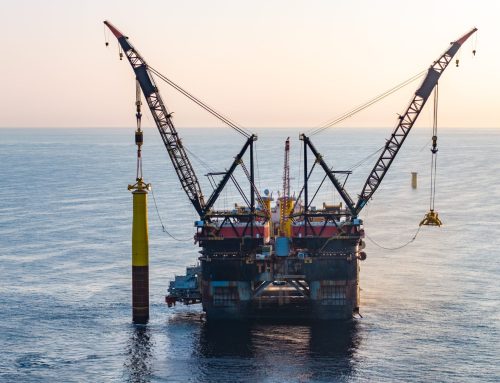
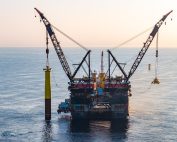
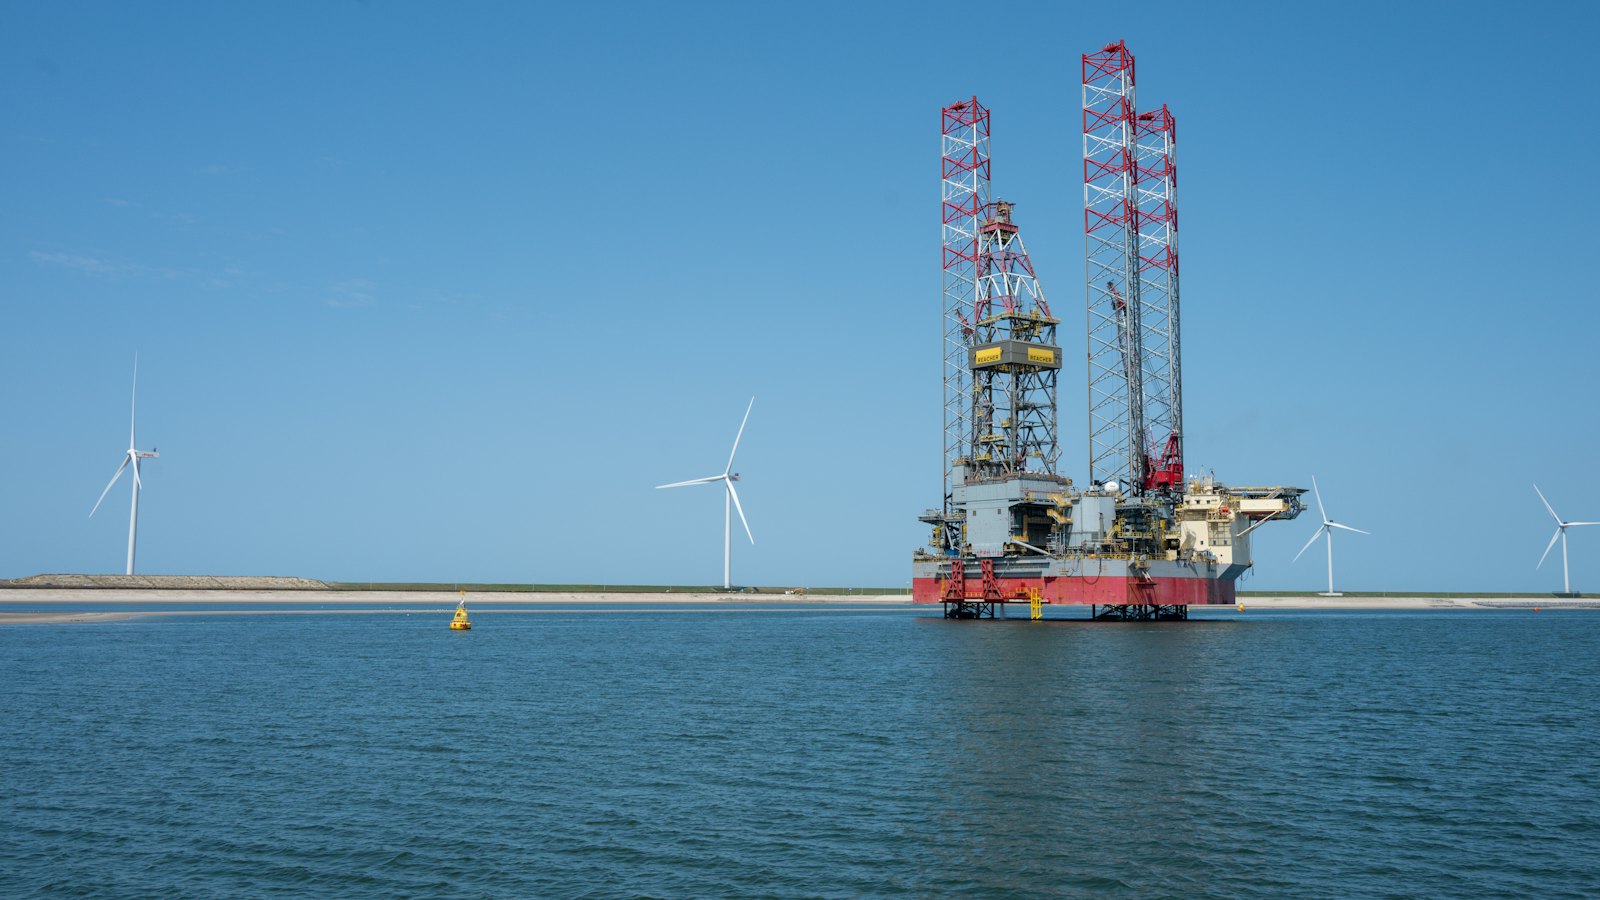
Centralnym typem jednostki jest statek instalacyjny typu jack-up. Płynie na miejsce, opuszcza nogi na dno, unosi kadłub ponad fale i staje się stabilną platformą dźwigową. Najnowsza generacja jest zbudowana wokół jednej liczby: udźwigu żurawia. Norse Energi grupy DEME, ochrzczony we Flushing w 2026 roku jako drugi z pary obok Norse Wind, ma żuraw o udźwigu 3200 ton dobrany do monopali XXL i turbin nowej generacji, może pracować na głębokości do 70 metrów i korzysta z hybrydowej siłowni z baterią 4,2 MWh, która ogranicza zużycie paliwa podczas szczytowych podnoszeń. Pierwszym zadaniem statku były prace fundamentowe na projekcie Windanker Iberdroli na niemieckim Bałtyku, a potem przejście na Hornsea 3 Ørsteda na Morzu Północnym. Taki harmonogram jest typowy: bałtycki projekt rzadko ma statek na wyłączność, a terminy są wymieniane między morzami.
Od dostawcy statków do pełnego wykonawcy
Cadeler z Kopenhagi, operator największej dedykowanej floty, pokazuje, jak zmienia się ten biznes. Na Hornsea 3, projekcie o mocy 2,9 GW u wybrzeży Yorkshire, Cadeler wziął swój pierwszy pełny kontrakt na transport i instalację fundamentów monopalowych zamiast po prostu czarterować statek, używając nowej jednostki klasy A Wind Ally do kampanii 197 fundamentów wraz z Wind Orca i statkiem serwisowym ESVAGT FROUDE. Skalę pokazują finanse: przychody 125 mln euro w pierwszym kwartale 2026 roku wobec 65 mln euro rok wcześniej, portfel zamówień 2,7 mld euro, z czego 82 proc. dotyczy projektów po decyzji inwestycyjnej, oraz prognoza roczna 854–944 mln euro. Cadeler pozyskał też około 175 mln euro na częściowe sfinansowanie dwóch nowych jednostek klasy T z dostawą w 2030 i 2031 roku. Wykorzystanie floty na poziomie 47,6 proc. w tym kwartale, wobec 55,3 proc. rok wcześniej, przypomina, że tranzyt, modernizacje i dokowanie zjadają dostępne dni nawet przy silnym popycie.
Ciężki transport
Zanim fundament lub gondola trafią do instalacji, muszą dotrzeć do portu instalacyjnego, a to zadanie statków do transportu ładunków ciężkich. Holenderski Jumbo zamówił w chińskiej stoczni Dajin Heavy Industry dwie zaprojektowane własnymi siłami jednostki klasy L, każda z dwoma żurawiami Huisman po 1200 ton, łącznie 2400 ton udźwigu, o nośności 25 000 DWT, przystosowane do metanolu i klasyfikowane przez DNV. Dostawy zaplanowano na 2028 i 2029 rok. Trzy- lub czteroletni czas budowy jest w sektorze normą, dlatego zamówienia składane dziś decydują o tym, co będzie można zbudować na początku lat 30.
Kable: własna luka Bałtyku
Kablowce to najrzadsza klasa statków, a Polska do niedawna nie miała żadnego. To zmieniło się, gdy Agencja Rozwoju Przemysłu (ARP) i Grupa TFK podpisały listy intencyjne z PGE Baltica i ORLEN Neptun w sprawie budowy i wykorzystania dedykowanego kablowca pod polską banderą dla krajowych projektów bałtyckich. Prezes ORLEN Neptun Janusz Bil nazwał statek budowany w kraju „kluczowym” przy już napiętych harmonogramach, a ARP przedstawiła jednostkę jako sposób na zwiększenie udziału lokalnego w drugiej fazie polskiego offshore. Inicjatywa powstała za czasów Wojciecha Balczuna, obecnie ministra aktywów państwowych, gdy kierował ARP. Jeśli zostanie zrealizowana, będzie to pierwsza jednostka klasy instalacyjnej w rękach właściciela ze wschodniego Bałtyku.
Ciche ryzyko: utrzymanie starzejącej się floty
Nie każda historia o statkach dotyczy nowej stali. Raport brytyjskiego Marine Accident Investigation Branch powiązał pożar w maszynowni statku serwisowego Kommandor Susan z nieoryginalnymi łożyskami zamontowanymi podczas remontu w 2019 roku, których słabsze wiązanie materiału doprowadziło do awarii mechanicznej. Nikt nie ucierpiał, ale przypadek jest dziś przywoływany w całym sektorze jako dowód, że części z szarej strefy to ryzyko bezpieczeństwa i ryzyko handlowe. W miarę jak flota rośnie, a istniejące kadłuby się starzeją, pochodzenie części zamiennych staje się pytaniem zakupowym dla deweloperów, nie tylko dla armatorów.
Co to oznacza dla Bałtyku
Wynikają z tego trzy wnioski. Po pierwsze, Bałtyk konkuruje z Morzem Północnym o tę samą garstkę statków, więc opóźnienie na Hornsea może przełożyć się na harmonogram niemiecki lub polski. Po drugie, własność jest skoncentrowana w rękach duńskich, belgijskich i holenderskich, a nowe zdolności Cadelera, DEME i Jumbo są zarezerwowane na lata naprzód. Po trzecie, odpowiedzią regionu jest budowa własnych jednostek, począwszy od kablowców, oraz przygotowanie portów takich jak Kłajpeda i Gdańsk do lokalnego składowania komponentów. Czy polski kablowiec zostanie dostarczony na czas, będzie uczciwym testem tego, jak dużą część kolejnej fazy Bałtyk zdoła zbudować własną flotą.